
 JP


上場した六社の入れたて茶企業の206年上期売上合計367.8億元。前年比約9%増。親会社株主に帰属する当期純利益合計は53.4億元。前年比約2%減。業界高度成長期の30%伸び率とく比べれば、減速傾向が顕著である。
*データー出典:中国新聞网 2026.9
2025年業界伸び率。2023年(19.3%)と比べて急減
直近一年全国淹れたて茶店舗増減数。閉鎖店舗は11万軒以上
2026H1淹れたて茶チェーン閉店数。六割以上のブランドが縮小
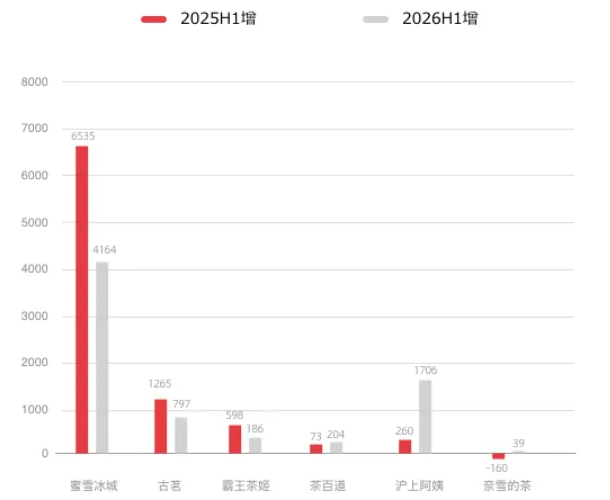
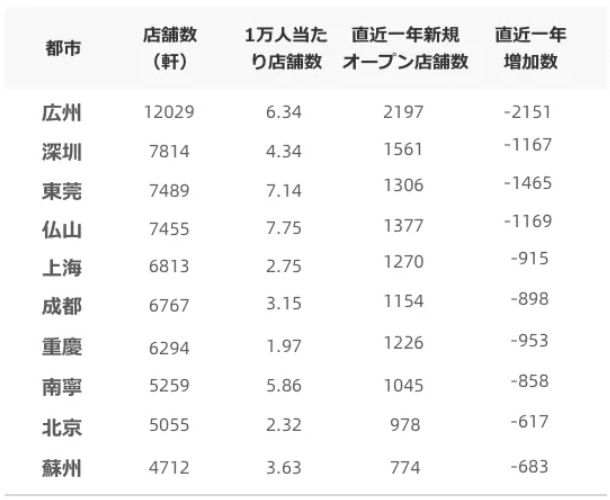
開店の勢いにおいて、淹れたて茶上場企業の多くは明らかにギアチェンジしている。蜜雪氷城、古茗、覇王茶姫の店舗拡大は明らかに減速している。店舗数の新規増加はそれぞれ36.3%、37.0%、68.9%減。ミルクティー店舗数TOP10の都市において、直近一年の店舗数増は例外なくマイナスである。
2026年上半期六大淹れたて茶上場企業店舗数増比較
*データー出典:https://www.toutiao.com/article7683110276111122996/?&source=m_redirect
ミルクティー店舗数TOP10都市
*データー出典:窄门餐眼,截至2026年7月13日;转引自咖门 https://ad.36kr.com/p/3924481272576387
価格戦、同質化、消費理性の三重圧迫で、業界は増量共栄からゼロサムへ
→ 熱の下がる三重駆動力
価格戦で利益幅が圧縮される
ミルクティー一杯の価格が30元から9元。HEYTEAの最低価格が9元。奈雪が9-19元の【気軽シリーズ】を打ち出している。2026年上半期、奈雪直営の客単価が24.3元まで下がっている。前年比5.44%減。 (データー出典:奈雪の茶2026年中期財務レポート)
業界観察によると、純粋な値下げは販売量増に繋がらない。価格戦は淹れたて茶ブランドの利益幅を圧迫し続けている。
商品の同質化が加速
人気商品のライフサイクルが短くなりつつある。原料、味、パッケージが段々同じになってくる。【新商品+セールス+店舗】の従来型スタイルを維持するためにより多くのリソースが消費されなければならない。差別化がますます難しくなって来ている。
理性消費が回帰
若い消費者は【ベースは必要不可欠なもの、弾力的需要はいいもの選び】の理念に基づいて、限られたリソースをハイパフォーマンス消費に分配する。淹れたて茶は弾力的需要として、真っ先にその影響を受けている。
*画像出典:豆包AI生成
→ 打開策
古茗、沪上阿姨は沈む市場の浸透とサプライチェーン直仕入れによる強みを構築
コーヒー、スイーツ、アルコール等商品ラインナップを増やす
蜜雪氷城は17ヶ国に業務を広げ、店舗数約6.4万軒。覇王茶姫は海外への拡張を加速