
 CN


六家上市现制茶饮企业2026年上半年合计营收约367.8亿元,同比增长约9.0%;归母净利润合计约53.4亿元,同比下滑约2%。对比行业高速扩张阶段超20%的增长水平,放缓信号已然凸显。
*数据来源:中国新闻网,2026.09
2025年行业增速,较2023年(19.3%)骤降
近一年全国现制茶饮门店净减量,闭店超11万家
2026H1 112家现制茶饮连锁品牌关店数,超六成品牌收缩
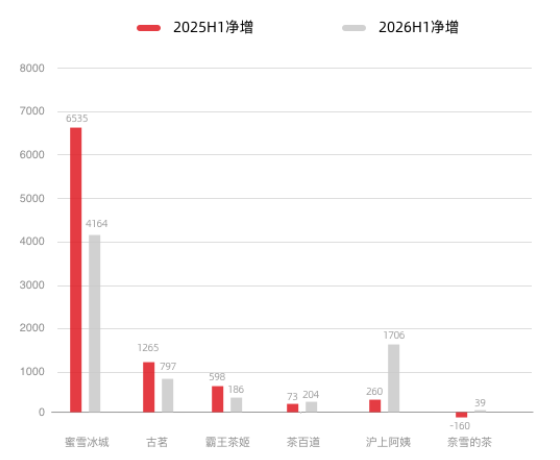
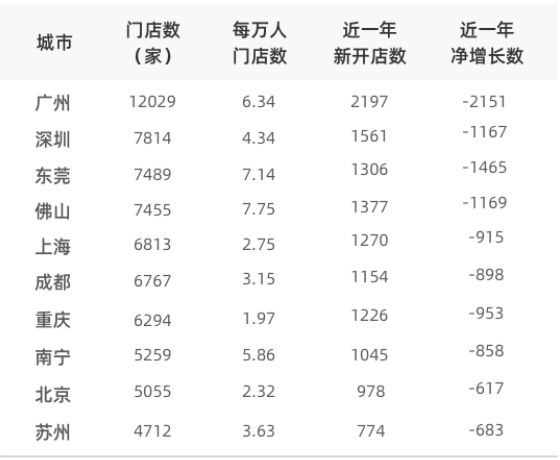
在开店节奏上,多家现制茶饮上市公司已经明显换挡。蜜雪冰城、古茗、霸王茶姬门店数增速明显放缓,净新增门店规模分别下降36.3%、37.0%、68.9%。在奶茶门店数TOP10的城市中,门店近一年增长数无一例外是负数。
2026年上半年六大上市现制茶饮企业净增加门店数对比
*数据来源:https://www.toutiao.com/article/7683110276111122996/?&source=m_redirect
奶茶门店数TOP10城市
*数据来源:窄门餐眼,截至2026年7月13日;转引自咖门 https://ad.36kr.com/p/3924481272576387
价格战、同质化、消费理性三重挤压,行业从增量共荣转向存量博弈
→ 降温的三重驱动力
价格战侵蚀利润空间
一杯奶茶从 30 元卷到 9.9 元,喜茶最低 9 元、奈雪推出 9~19 元 “轻松系列”。2026 上半年,奈雪直营客单价降至 24.3 元,同比下降 5.44%。(数据来源:奈雪的茶 2026 中期财报)
行业观察显示,单纯降价并不必然带来订单规模提升,价格内卷持续压缩现制茶饮品牌利润空间。
产品同质化加剧
爆款生命周期不断缩短,原料、口味、包装趋同。“新品+营销+开店”传统模式需消耗越来越多资源才能维系,差异化越来越难。
理性消费回归
年轻消费者秉持“刚需兜底、弹性择优”消费理念,更倾向把有限资源分配给高价值消费。现制茶饮作为非刚需消费,首当其冲受到影响。
*数据来源:豆包AI生成
→ 破局方向
古茗、沪上阿姨依托下沉市场渗透与供应链直采构筑优势
增加咖啡、甜品、酒精饮品等产品线
蜜雪冰城业务覆盖17国、门店约6.4万家;霸王茶姬加速海外扩张